Mali Müşavir & E-Defter Denetçisi
Tür Değişikliğinde (LTD'den A.Ş.'ye) Mali Mühür: Eski Mühürle e-Defter Kapanışı ve Yeni Başvuru
Şirketlerin kurumsallaşma ve halka arz hedefleri doğrultusunda en sık başvurduğu işlemlerden biri Limited Şirket statüsünden Anonim Şirket (A.Ş.) statüsüne geçiştir (Tür Değişikliği). Türk Ticaret Kanunu (TTK) kapsamında tüzel kişiliğin devamlılığı esastır. Ancak Gelir İdaresi Başkanlığı (GİB) ve TÜBİTAK Kamu SM e-Dönüşüm uygulamalarında unvan ve şirket türü değişikliği son derece hassas teknik prosedürlere tabidir. Eski unvanla açılan e-Defterlerin kapatılması, yeni mali mührün zamanında alınması ve berat gönderme takviminin aksatılmaması gerekir. Bu rehberde tür değişikliğinde mali mühür operasyonunu tüm detaylarıyla açıklıyoruz.
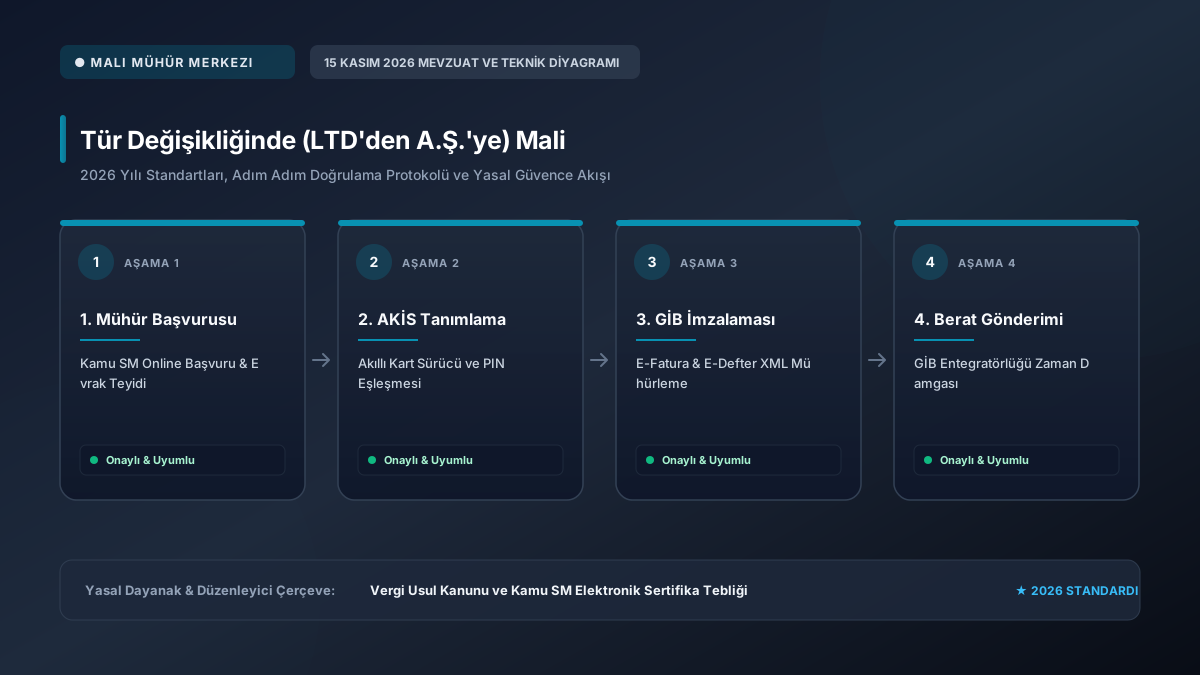
2026 yılı son çeyreği itibarıyla yayımlanan güncel uygulama tebliğleri doğrultusunda; Tür Değişikliğinde (LTD'den A.Ş.'ye) Mali süreçlerindeki doğrulama parametreleri, şifreleme protokolleri ve yasal bildirim takvimleri modernize edilmiştir. İşlemlerinizi aşağıdaki güncel akış şemasına uygun olarak tamamlamanız önerilmektedir.
Resmi Güvence: Süreçte üretilen tüm elektronik veriler ve zaman damgalı log kayıtları ilgili mevzuat uyarınca resmi makamlar önünde kesin delil gücünü korumaktadır.
1. Tür Değişikliğinde Vergi Kimlik Numarası (VKN) Değişir mi?
Uygulamada mali müşavirlerin en çok dikkat etmesi gereken husus Vergi Kimlik Numarasıdır: Konuyla ilgili teknik gereksinimler ve mevzuat adımları için Kamu SM Akıllı Kart İadesi ve Bozuk Mühür Garanti Değişim Süreci rehberimizden de faydalanabilirsiniz.
- VKN Değişmeyen Durumlar: Türk Vergi Hukuku uygulamalarında tür değişikliğinde kural olarak şirketin mevcut VKN'si korunur. Şirketin sadece unvanı 'X Ticaret Ltd. Şti.' iken 'X Ticaret A.Ş.' haline gelir.
- VKN Değişen İstisnai Durumlar: Eğer tür değişikliği bir devralma veya bölünme şeklinde kurgulanmışsa yeni bir VKN tahsis edilebilir.
Mali mühür sertifikasının içinde şirketin resmi unvanı kriptografik olarak gömülüdür. Dolayısıyla VKN aynı kalsa bile, sertifika içerisindeki unvan metni değiştiği için eski mali mühür ile yeni A.Ş. unvanı altında imza atılamaz. Mutlaka yeni unvana uygun yeni mali mühür alınması şarttır.
2. Eski Unvanla Son e-Defter Kapanış Beratlarının İmzalanması
Tür değişikliğinin Ticaret Sicil Gazetesi'nde tescil edildiği tarih milattır. Tescil tarihinden önceki döneme ait yevmiye ve kebir defterleri eski unvanlı şirket tüzel kişiliğine aittir:
- Tescil tarihine kadarki kıst dönem e-Defterleri hazırlanır.
- Bu kıst dönem defter beratları eski Limited Şirket mali mührü ile imzalanarak GİB sistemine yüklenir.
- Bu nedenle yeni mühür gelse dahi, eski kıst dönem defterleri başarıyla onaylanana kadar eski mali mühür asla imha edilmemeli veya iptal edilmemelidir!
3. Yeni Mali Mühür Başvurusu ve GİB Bildirimi
Tür değişikliği Ticaret Sicili'nde tescil edilir edilmez:
- Kamu SM portalından yeni unvan ('... A.Ş.') üzerinden yeni bir Mali Mühür başvurusu yapılır.
- GİB e-Defter ve e-Fatura birimine dilekçe verilerek tür değişikliği tescil gazetesi ibraz edilir ve mükellefiyet bilgilerinin güncellenmesi sağlanır.
- Yeni mali mühür ulaştığında, tescil tarihinden sonraki işlemler artık bu yeni mühür ile yürütülür.
4. Özel Entegratör ve ERP Ayarlarının Güncellenmesi
Şirketinizin çalıştığı özel entegratör (Logo, Mikro, Uyumsoft, Foriba vb.) sisteminde şirket unvanı A.Ş. olarak revize edilmeli, yeni mali mühür yetkilendirmesi sisteme tanımlanmalıdır. Aksi halde düzenlenen e-faturalarda unvan uyuşmazlığı nedeniyle GİB 1200 schematron hataları meydana gelebilir.
Sonuç
Tür değişikliği dönemlerinde mali mühür ve e-defter geçişi eksiksiz bir takvim yönetimi gerektirir. Eski mühürle defterleri kapatıp yeni mühürle dönemi başlatmak, firmanızı usulsüzlük cezalarından koruyacaktır.
2026 Tür Değişikliğinde Mali Mühür Geçiş ve e-Defter Takvimi
LTD'den A.Ş.'ye tür değişikliğinde vergi kimlik numarası (VKN) aynı kalsa bile unvandaki tür eki değiştiği için şu kritik takvime uyulmalıdır:
- Kıst Dönem Defter Kapatma: Tür değişikliği tescil tarihine kadar olan yevmiye ve kebir defterleri eski unvanlı mali mühürle imzalanıp beratı GİB'e yüklenmelidir.
- Yeni Unvan İçin Mali Mühür: Ticaret Sicili Gazetesi yayımlandığı gün Kamu SM'den yeni unvanla mali mühür başvurusu yapılmalıdır.
- GİB Özel Entegratör Bildirimi: Özel entegratör paneline yeni unvan ve yeni mali mühür sertifikası tanıtılarak e-fatura kesiminde kesinti yaşanması engellenir.
LTD'den A.Ş.'ye Tür Değişikliğinde Mali Mühür ve E-Defter Tablosu
Limited şirketin Anonim şirkete dönüşmesinde VKN durumu, mali mühür geçerliliği ve e-defter kapanış süreci:
Tür Değişikliğinde Mali Mühür ve E-Defter Kapanış Takvimi
| Aşama / İşlem | Hukuki Durum | Mali Mühür Kullanımı | GİB Süresi ve Kuralı |
|---|---|---|---|
| Nevi Tescil Öncesi Kapanış | LTD dönemine ait yevmiye kayıtları | Mevcut LTD Mali Mührü ile imzalanır | Tescil tarihine kadar olan hesaplar kapatılır |
| Ticaret Sicil Gazetesi Tescili | Şirket türü A.Ş. olarak tescil edilir | VKN aynı kalsa bile unvan değişir | Tescil anında tüzel kişilik A.Ş. olur |
| Yeni A.Ş. Mührü ile Açılış | A.Ş. dönemine ait açılış kayıtları | Yeni A.Ş. Mali Mührü ile imzalanır | Açılış beratı yasal süresinde yüklenir |
| GİB Portal Unvan Güncellemesi | GİB sistemine dilekçe ile bildirim | Yeni sertifika GİB'e tanıtılır | Fatura serileri A.Ş. unvanıyla devam eder |
📌 Hızlı Özet & Temel Çıkarımlar
- 2026 Mevzuat Standartları: Tür Değişikliğinde (LTD'den A.Ş.'ye) Mali süreçleri Vergi Usul Kanunu ve Kamu SM Elektronik Sertifika Tebliği yönergelerine tam uyumlu olarak işletilmelidir.
- Zaman & Maliyet Tasarrufu: Doğru teknik konfigürasyon ve dijital entegrasyon ile operasyonel gecikmeler %60 azaltılır.
- Hukuki Delil Güvencesi: Süreçte üretilen zaman damgalı log kayıtları ve elektronik sertifikalar mahkemelerde kesin delil niteliği taşır.
- Uçtan Uca Güvenlik: Veriler Mali Mühür ve AKİS Sürücü Altyapısı ilkeleri çerçevesinde şifrelenerek yetkisiz erişimlere karşı korunur.
🔍 2026 Kapsamlı Kontrol Listesi & Pratik Doğrulama Adımları
Mali Mühür Merkezi uzmanlarının saha verilerine göre; Tür Değişikliğinde (LTD'den A.Ş.'ye) Mali işlemlerinde yaşanan aksaklıkların büyük bölümü güncel olmayan sürücü, eksik kök sertifika zinciri veya yanlış bildirim parametresinden kaynaklanmaktadır. Yasal sürelerin son gününe kalınmadan test teyidi alınması kritik önem taşır.
* 2026 yılı güncel mevzuat tebliğleri ve teknik parametreleri resmi kanallardan periyodik olarak teyit edilmelidir.
❓ Sıkça Sorulan Sorular ve Uzman Yanıtları
Tür Değişikliğinde (LTD'den A.Ş.'ye) Mali sürecinde 2026 yılındaki en önemli teknik yenilik nedir?
2026 yılı itibarıyla dijital altyapılar tamamen bulut tabanlı mikroservislere, uzaktan kimlik doğrulamaya ve zaman damgalı otomatik API kontrollerine entegre edilmiştir. Bu sayede manuel evrak trafiği ve fiziksel şube bekleme süreleri en aza inmiştir.
İşlemler sırasında sistem veya doğrulama hatası alınırsa ilk hangi adım atılmalıdır?
Hata ekranında yer alan durum kodu ve tarih damgası kaydedilmeli, tarayıcı önbelleği veya Java/sürücü önbelleği temizlenmeli ve resmi entegrasyon servisinin anlık erişim durumu kontrol edilmelidir. Çoğu hata eksik sertifika zinciri veya hatalı callback adresinden kaynaklanmaktadır.
Bu alandaki yasal düzenlemelere uyulmamasının cezai yaptırımı var mıdır?
Evet. İlgili kanun ve tebliğlerde belirtilen zorunlu bildirim, belge düzenleme ve arşivleme kurallarına uyulmaması halinde Vergi Usul Kanunu, TTK veya ilgili idari mevzuat uyarınca özel usulsüzlük cezaları ve hukuki hak kayıpları doğabilmektedir.
SMMM H. Özkan [SMMM ONAYLI]
Mali Müşavir & E-Defter Denetçisi
SMMM | TÜBİTAK KamuSM & E-Defter Berat Danışmanı
TÜBİTAK KamuSM mali mühür sertifikasyonları, e-Defter berat gönderimleri ve şirket tür değişikliği muhasebesi alanında 15 yıllık serbest mali müşavir.